Комитет Госдумы по экономической политике и Общероссийский народный фронт предлагают несколько законодательных инициатив в сфере кредитования.
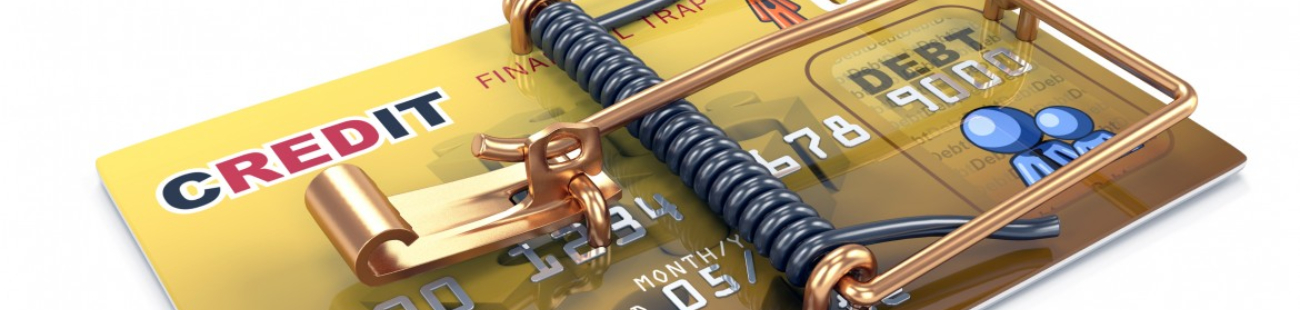
Ситуация с кредитами в России с каждым днем усугубляется. Всего россияне должны банкам свыше 11 трлн руб., из них более 700 млрд – это долги, просроченные к возврату. Почти 90 % всех долгов являются потребительскими кредитами. Именно они самые короткие, имеющие самые высокие проценты и при этом самые необеспеченные. Остальные долги – это ипотечные и жилищные кредиты. Получается, что каждая российская семья должна банкам свыше 200 тыс. руб., то есть примерно 80 тыс.руб. приходится на гражданина страны, а это уже очень тревожный звонок.
Помочь в такой ситуации сможет отчасти закон о банкротстве физических лиц, который вступит в силу 1 июля этого года. Благодаря этому документу заемщик сможет решить свои проблемы законным путем. Сейчас же такой возможности у должников нет, поэтому они предпочитают скрываться от уплаты долгов, продолжая их наращивать. Новый же закон даст возможность обратиться в суд, который может принять решение о реструктуризации долга и, главное, остановить рост штрафов и пеней. Вторым вариантом решения суда может стать объявление заемщика банкротом. В таком случае назначенный управляющий продаст ликвидное имущество банкрота, а остаток долга (если он будет) человеку простят. Закон уточняет, что нельзя будет продать единственное для заемщика жилье и землю под ним (если долги не по ипотеке). Кроме того, должник оставит в своей собственности минимальный набор предметов быта. Заемщику запретят несколько лет брать кредиты, обяжут отчитываться банку о своих доходах.
По мнению экспертов рабочей группы ОНФ, необходимо также внести поправки в закон о потребительском кредитовании. Например, установить дополнительные ограничения для кредитных организаций по количеству звонков в день заемщику, звонков по ночам и в праздники. И давно назрела необходимость обязать банки запрашивать документы, подтверждающие доход обратившегося за кредитом. Тех, кто этого не делает, нужно привлекать к ответственности, как считают в комитете Госдумы по экономической политике. Кроме того, возможно законодательное установление предела для роста долга при просрочке займа, в том числе и размера штрафов и пеней, чтобы должники не попадали в «пожизненную кабалу».